Points clés de cet article :
- Un accord d’intéressement sans PEE ni PERCOL associé transforme automatiquement la prime en revenu imposable au barème de l’impôt sur le revenu.
- Placée sur un plan d’épargne salariale, la même somme est exonérée d’impôt sur le revenu (hors prélèvements sociaux de 9,7 % à l’entrée et 18,6 % sur les gains).
- L’entreprise peut abonder jusqu’à 300 % du versement du salarié, dans la limite de 8 % du PASS pour le PEE et 16 % pour le PERCOL.
- Une clause par défaut bien pensée oriente le salarié vers le placement sans effort de sa part et maximise l’optimisation fiscale collective.
- Plus de 13 millions de salariés bénéficient déjà de ces dispositifs en France, un argument de poids pour ta marque employeur.
Mon métier, c’est un peu comme celui d’un plombier qui regarde ta salle de bain et te dit « attends, ne mets pas le carrelage tout de suite, il y a une fuite derrière le mur ». Sauf que la fuite, ici, elle s’appelle intéressement sans épargne salariale, et elle coule directement dans les caisses de l’administration fiscale. 🛡️
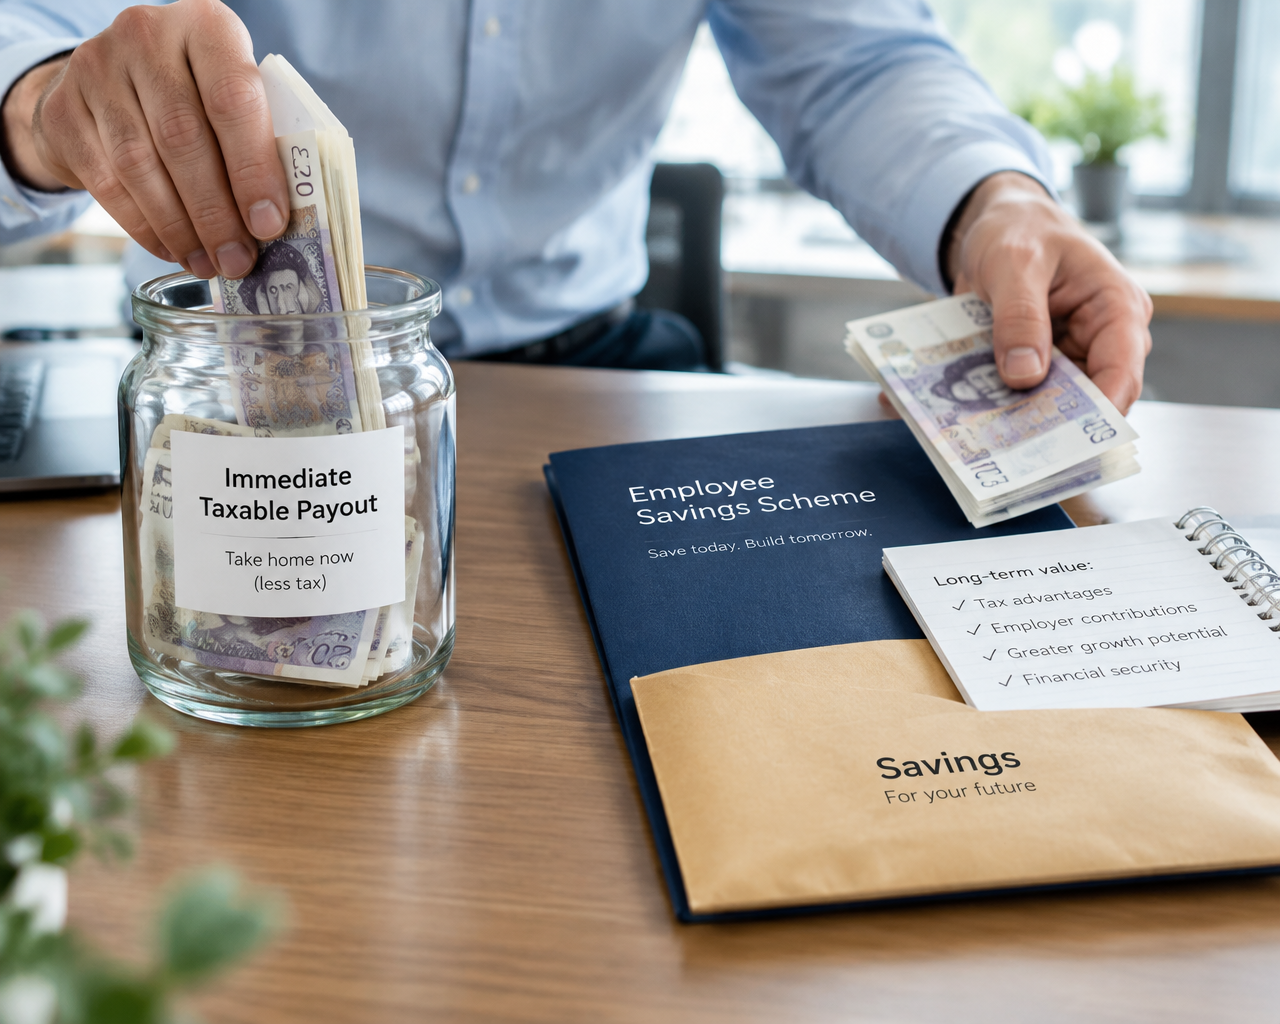
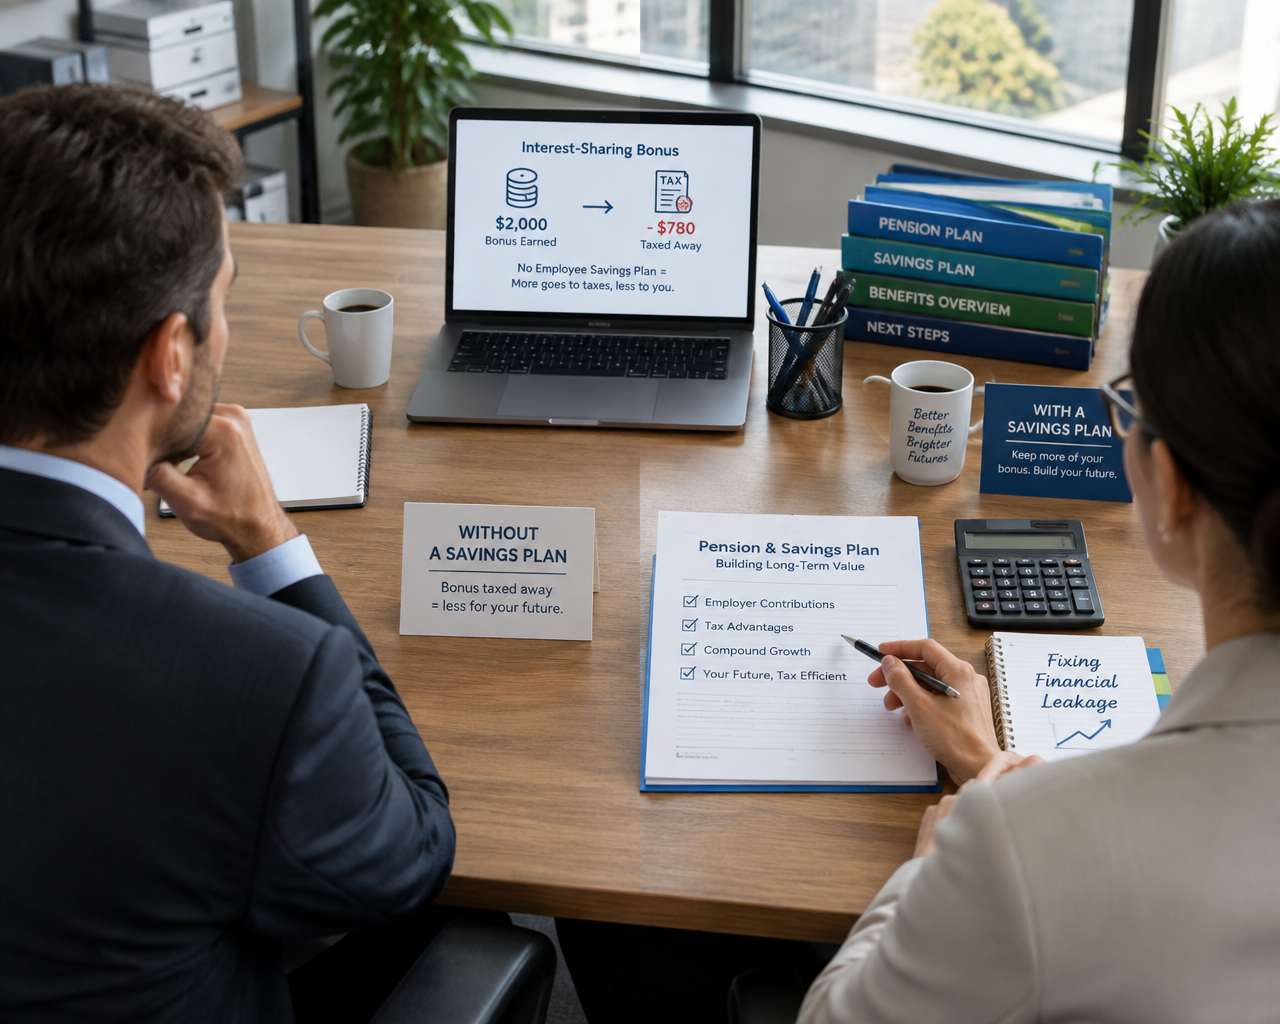
Verser un intéressement sans dispositif d’épargne salariale associé, c’est offrir à tes salariés une prime qui sera immédiatement grignotée par l’impôt sur le revenu, alors qu’elle pourrait être totalement exonérée si elle était placée sur un PEE ou un PERCOL. C’est l’erreur la plus fréquente que je croise chez les dirigeants bien intentionnés : ils veulent récompenser leurs équipes, mais oublient la brique technique qui rend le cadeau vraiment généreux.
Voici les 8 étapes pour transformer ton accord d’intéressement en véritable outil de constitution de capital pour tes salariés, sans surcoût fiscal inutile. On y va dans l’ordre, étape par étape, sans détour.
Étape 1 : comment diagnostiquer si ton accord d’intéressement est un cadeau empoisonné ?
La première étape consiste à vérifier une chose simple : ton accord d’intéressement existe-t-il sans PEE ni PERCOL associé ? Si la réponse est oui, chaque prime versée à tes salariés part directement au barème de l’impôt sur le revenu, sans possibilité d’exonération.
Sors le document de ton accord d’intéressement et regarde s’il mentionne un plan d’épargne salariale comme option de placement. Beaucoup de dirigeants signent un accord d’intéressement chez leur expert-comptable sans jamais ouvrir de PEE ou de PERCOL en parallèle – un peu comme acheter une voiture de sport sans mettre de carburant dans le réservoir. La carrosserie est belle, mais elle ne roule pas.
Ce diagnostic prend 10 minutes et t’évite des années de primes mal optimisées. Si ton salarié a touché son intéressement en numéraire l’an dernier sans qu’on lui propose le placement, tu as ta réponse : le dispositif est incomplet.
Étape 2 : pourquoi l’absence de PEE transforme la prime en cadeau fiscalisé ?
Sans plan d’épargne salariale, l’intéressement versé est traité comme un complément de salaire classique et intégré au revenu imposable de ton collaborateur. Le montant net perçu peut être amputé de 11 % à 45 % selon la tranche marginale d’imposition du salarié.
« L’intéressement versé directement est imposé au barème de l’IR. Placé sur un PEE/PERCOL, il est exonéré d’impôt sur le revenu, hors prélèvements sociaux de 9,7 % à l’entrée et 18,6 % sur les gains à la sortie. » – Ministère de l’Économie et des Finances
Prenons un exemple concret : tu verses 1 000 € de prime à un salarié imposé dans la tranche à 30 %. S’il perçoit cette somme en numéraire, il ne lui reste réellement que 700 € une fois l’impôt appliqué, souvent absorbés dans des dépenses courantes – l’effet « ticket de caisse » que je vois revenir chaque année en cabinet. Le même montant placé sur un PEE reste intact et commence immédiatement à travailler pour lui. La différence n’est pas cosmétique, elle se compte en centaines d’euros perdus chaque année, pour rien.
Étape 3 : comment mettre en place un PEE ou un PERCOL avant le prochain versement ?
La troisième étape consiste à ouvrir formellement un Plan d’Épargne Entreprise ou un Plan d’Épargne Retraite Collectif avant la date de versement de l’intéressement, afin que ton salarié puisse choisir l’exonération d’impôt au lieu du versement direct.
Concrètement, tu négocies ou révises l’accord avec un partenaire d’épargne salariale, tu formalises le règlement du plan, puis tu l’annexes à l’accord d’intéressement existant. Ce n’est pas un chantier de six mois : la mise en place d’un PEE ou d’un PERCOL peut être finalisée en quelques semaines si le dossier est bien préparé. Le salarié conserve toujours le droit de demander le versement immédiat s’il en a besoin, mais l’option d’exonération existe enfin – et c’est justement cette option qui manquait dans le montage initial.
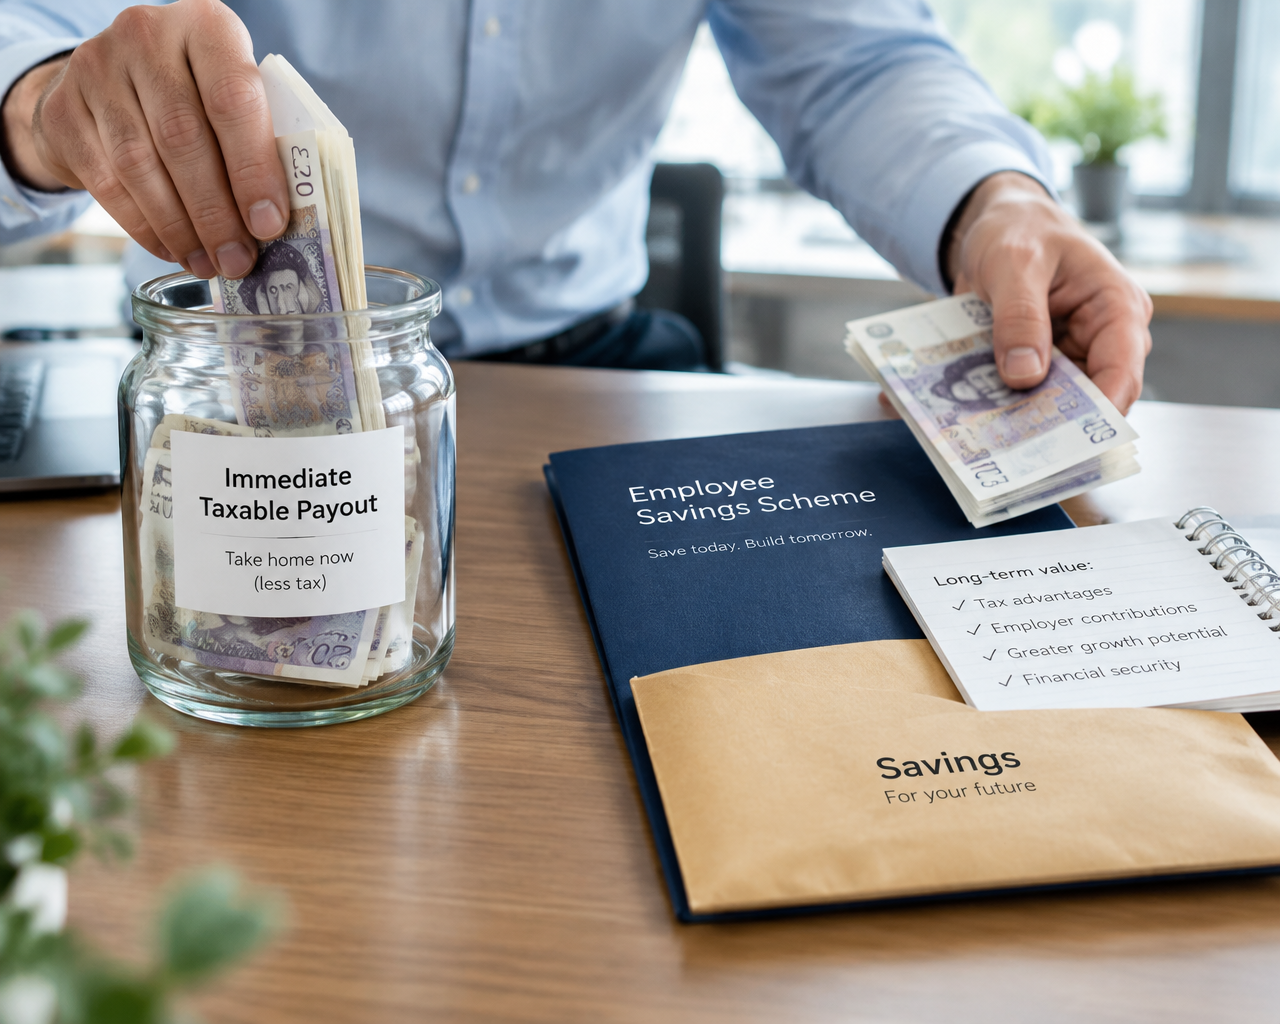
Étape 4 : comment négocier un taux d’abondement qui rend le placement irrésistible ?
La quatrième étape consiste à fixer un taux d’abondement suffisamment attractif pour que placer sa prime devienne une évidence plutôt qu’un effort. L’entreprise peut majorer l’investissement du salarié jusqu’à 300 %, dans la limite légale de 8 % du PASS pour le PEE et 16 % pour le PERCOL.
Un abondement bien calibré change complètement la perception du dispositif. Si le salarié place 1 000 € et que l’entreprise ajoute 500 € d’abondement, il dispose immédiatement de 1 500 € investis, sans effort d’épargne personnel supplémentaire. C’est l’argument commercial le plus puissant que tu puisses présenter en réunion d’équipe : personne ne refuse gratuitement 50 % de bonus sur son propre argent.
Étape 5 : comment configurer une clause par défaut qui pousse au bon choix ?
La cinquième étape consiste à instaurer un mécanisme de nudge : une clause par défaut qui oriente automatiquement le versement vers le placement, sauf demande explicite contraire du salarié. Cette technique de « défaut intelligent » maximise l’optimisation fiscale sans effort cognitif pour tes équipes.
En pratique, la formulation ressemble à ceci : « le versement sur le PEE est privilégié pour maximiser votre prime nette », avec une case à cocher uniquement pour ceux qui souhaitent le versement immédiat. La majorité des salariés ne coche jamais rien – pas par paresse, mais parce qu’ils font confiance au choix qui les protège le mieux. C’est exactement le rôle d’un bon dispositif RH : simplifier la bonne décision plutôt que compliquer la mauvaise.
Étape 6 : quels supports d’investissement choisir pour renforcer l’attractivité du dispositif ?
La sixième étape consiste à sélectionner des supports d’investissement en cohérence avec les attentes actuelles des salariés, notamment des fonds ISR (Investissement Socialement Responsable) ou solidaires. Ce choix transforme un simple outil de paie en véritable argument de marque employeur.
Les jeunes générations de collaborateurs regardent de plus en plus où va concrètement leur argent placé. Un PEE composé uniquement de fonds classiques sans dimension responsable perd en pouvoir de séduction lors des recrutements face à des entreprises qui proposent des gammes ISR ou solidaires. Ce n’est plus un détail cosmétique, c’est devenu un critère de comparaison entre employeurs sur un même bassin d’emploi.
| Critère | Prime versée directement | Prime placée sur PEE/PERCOL |
|---|---|---|
| Fiscalité pour le salarié | Soumise au barème de l’impôt sur le revenu | Exonérée d’impôt sur le revenu |
| Prélèvements sociaux | Prélèvements sociaux classiques sur salaire | 9,7 % à l’entrée, 18,6 % sur les gains à la sortie |
| Abondement possible | Aucun | Jusqu’à 300 % selon les limites du PASS |
| Disponibilité des fonds | Immédiate | Blocage de principe (5 ans PEE, retraite pour PERCOL), avec cas de déblocage anticipé |
| Effet sur l’engagement | Effet « ticket de caisse » éphémère | Constitution durable de capital |
Étape 7 : comment communiquer sur le dispositif pour que les salariés comprennent le gain réel ?
La septième étape consiste à expliquer clairement, en réunion ou par écrit, la mécanique de l’exonération, le fonctionnement de l’abondement et le gain réel obtenu en plaçant la prime plutôt qu’en la percevant immédiatement. Un dispositif mal expliqué est un dispositif sous-utilisé.
Beaucoup de salariés ignorent tout simplement l’existence de l’abondement ou pensent que leur argent sera « bloqué pour toujours » – une crainte souvent infondée compte tenu des nombreux cas de déblocage anticipé prévus par la loi. Une communication claire, avec des exemples chiffrés simples comme celui présenté dans cet article, lève la majorité des freins psychologiques au placement. Un tableau comparatif affiché en salle de pause fait souvent plus pour l’adhésion qu’une notice juridique de douze pages.
Étape 8 : comment vérifier la conformité avec les obligations de partage de la valeur ?
La huitième et dernière étape consiste à s’assurer que l’ensemble du dispositif respecte les obligations légales de partage de la valeur, en particulier pour les entreprises de 11 à 49 salariés désormais concernées par ces nouvelles exigences. Un dispositif non conforme peut annuler les avantages fiscaux recherchés.
« L’extension des obligations de partage de la valeur aux entreprises de 11 à 49 salariés impose aux TPE/PME d’adopter des outils jusqu’ici réservés aux grands groupes pour rester attractives. » – Synthèse AFG, 2025
Cette généralisation change la donne pour les dirigeants de TPE et de PME qui pensaient l’épargne salariale réservée aux grandes entreprises. Plus de 13 millions de salariés bénéficient déjà de ces dispositifs en France selon l’AFG – un signal clair que l’épargne salariale devient un standard, pas une option de luxe.
Pourquoi transformer ton intéressement en stratégie patrimoniale plutôt qu’en simple ligne de paie ?
Un intéressement bien architecturé, épargne salariale associée, ne se contente pas de récompenser une performance passée : il devient un levier d’engagement durable, presque des « menottes dorées » positives qui ancrent le salarié dans un projet de croissance commun. Le collaborateur ne voit plus l’entreprise comme un simple employeur, mais comme un partenaire dans la construction de son patrimoine.
C’est exactement la logique que j’applique depuis 2011 au Cabinet Thiéblemont, à Bordeaux : accompagner les dirigeants pour transformer des obligations administratives en véritables outils de fidélisation et de performance. Un dirigeant qui verse une prime sans PEE fait un cadeau ; un dirigeant qui structure PEE, PERCOL et abondement construit une relation. ☂️ La nuance change tout, autant pour le salarié que pour l’image de l’entreprise sur son marché.
Questions fréquentes
Peut-on ouvrir un PEE après la signature d’un accord d’intéressement déjà existant ?
Oui, il est tout à fait possible d’ouvrir un PEE ou un PERCOL après coup, à condition de le faire avant la date de versement de la prime concernée. L’accord d’intéressement et le plan d’épargne salariale sont deux dispositifs distincts qui peuvent être mis en place à des moments différents, mais leur association doit être effective avant le versement pour permettre l’exonération d’impôt sur le revenu.
Quelle est la différence entre le PEE et le PERCOL pour placer l’intéressement ?
Le PEE bloque les sommes pendant 5 ans avec des cas de déblocage anticipé, tandis que le PERCOL les bloque jusqu’à la retraite avec également des cas de sortie anticipée comme l’achat de la résidence principale. Le PEE convient à un projet à moyen terme, le PERCOL à une logique de constitution de capital retraite avec un plafond d’abondement plus élevé, jusqu’à 16 % du PASS contre 8 % pour le PEE.
Un salarié peut-il refuser de placer son intéressement sur le PEE ?
Oui, le salarié conserve toujours la liberté de demander le versement immédiat de son intéressement en numéraire, sous forme de prime classique soumise à l’impôt sur le revenu. La clause par défaut orientant vers le placement facilite simplement la décision optimale sans jamais la rendre obligatoire.
Toutes les entreprises sont-elles concernées par les obligations de partage de la valeur ?
Les entreprises de 11 à 49 salariés réalisant un bénéfice net fiscal représentant au moins 1 % du chiffre d’affaires pendant trois exercices consécutifs sont désormais concernées par ces obligations. Les entreprises de 50 salariés et plus restent, elles, soumises à l’obligation historique de mettre en place un accord de participation ou d’intéressement.
L’abondement de l’entreprise est-il soumis à des charges sociales ?
L’abondement versé par l’entreprise bénéficie d’exonérations de cotisations sociales dans les limites légales fixées par le PASS, ce qui en fait un outil de rémunération particulièrement efficace comparé à une augmentation de salaire classique. Seul le forfait social, dont le taux varie selon la taille de l’entreprise, peut s’appliquer sur certaines sommes.
Dans les prochaines années, les entreprises qui n’auront pas structuré correctement leur épargne salariale se retrouveront en désavantage face à celles qui en font un vrai argument de recrutement et de fidélisation. Les obligations de partage de la valeur vont continuer à s’étendre, et les salariés, eux, deviennent chaque année plus attentifs à la fiscalité réelle de leurs primes plutôt qu’à leur seul montant affiché.
Si ton accord d’intéressement existe déjà sans PEE ni PERCOL associé, ou si tu envisages d’en mettre un en place, le Cabinet Thiéblemont t’accompagne à Bordeaux pour structurer un dispositif conforme, abondé intelligemment et compris de tous tes salariés. 🤝 Prends contact pour un diagnostic personnalisé de ton accord actuel : transformer une obligation administrative en levier de performance collective, c’est précisément notre métier depuis 2011. 🏆