
Prévoyance du kiné libéral : êtes-vous vraiment protégé en cas d’arrêt de travail ou d’invalidité ?
Quand on est kinésithérapeute libéral, quelques semaines d’arrêt peuvent suffire à créer un déséquilibre financier.
Le régime obligatoire prévoit bien une indemnisation. Mais celle-ci ne remplace pas nécessairement votre revenu habituel et ne tient pas toujours compte de toutes les charges qui continuent pendant votre arrêt.
Pour comprendre concrètement le risque, prenons l’exemple d’un kiné de 35 ans.
Julien, kiné libéral de 35 ans : que se passe-t-il s’il ne peut plus travailler ?
Julien exerce en entreprise individuelle.
Il travaille environ :
- 8 heures par jour ;
- 5 jours par semaine ;
- 45 semaines par an ;
- avec 2 patients par heure ;
- pour une cotation moyenne de 18 € par séance.
Son chiffre d’affaires annuel est donc d’environ :
18 € × 2 × 8 × 5 × 45 = 64 800 €
Il reverse environ 10 % de son chiffre d’affaires au cabinet, soit :
6 480 € par an
Ses cotisations sociales URSSAF et CARPIMKO représentent ensuite environ 16 000 € par an dans notre exemple.
On arrive donc à un revenu professionnel de l’ordre de :
42 000 € par an, soit environ 3 500 € par mois avant impôt.
Cet exemple est volontairement simplifié. La situation réelle dépend des revenus, des charges, du mode d’exercice et des cotisations de chaque professionnel.
Combien touche un kiné libéral pendant les 90 premiers jours d’arrêt ?
Pendant les premiers jours d’arrêt, le kiné libéral dépend de l’Assurance Maladie.
Après un délai de carence de 3 jours, l’indemnité journalière est égale à 1/730e du revenu d’activité annuel moyen des trois années civiles précédentes.
Avec un revenu moyen de 42 000 € par an, cela donne :
42 000 ÷ 730 = environ 57,53 € brut par jour
Sur 30 jours :
≈ 1 726 € brut
À comparer avec un revenu habituel d’environ :
3 500 € par mois
Le manque à gagner est donc déjà proche de :
1 800 € par mois
Et cela peut arriver dès les premières semaines d’arrêt.
À retenir
Le risque financier d’un kiné ne commence donc pas au 91e jour.
Il peut commencer dès le premier mois, surtout si le professionnel a :
- un crédit immobilier ;
- des enfants ;
- peu d’épargne disponible ;
- des charges professionnelles qui continuent ;
- ou un revenu actuel supérieur à la moyenne de ses trois dernières années.
Et si l’activité de Julien s’est fortement développée récemment ?
C’est un point souvent oublié.
Les indemnités des 90 premiers jours sont calculées sur la moyenne des trois années précédentes.
Supposons que Julien ait connu cette évolution :
- année N-3 : 32 000 € de revenu ;
- année N-2 : 38 000 € ;
- année N-1 : 42 000 € ;
- revenu actuel : 50 000 €.
Son indemnisation ne sera pas calculée sur ses 50 000 € actuels, mais sur la moyenne des trois années précédentes :
(32 000 + 38 000 + 42 000) ÷ 3 = 37 333 €
Son indemnité journalière serait alors d’environ :
37 333 ÷ 730 = 51,14 € brut par jour
C’est là qu’apparaît un paradoxe :
Plus l’activité du kiné progresse rapidement, plus l’écart entre son revenu actuel et sa protection obligatoire peut devenir important.
Et pour les revenus plus élevés, un plafond s’applique également : en 2026, le revenu pris en compte pour les professions libérales est limité à 3 PASS, et l’IJ maximale est de 197,51 € brut par jour.
Que se passe-t-il après 90 jours d’arrêt ?
À partir du 91e jour, la CARPIMKO prend le relais.
En 2026, l’allocation journalière d’incapacité est de :
55,44 € brut par jour
soit environ :
1 663 € brut pour 30 jours.
La CARPIMKO peut verser cette allocation jusqu’au dernier jour de la troisième année d’incapacité, sous réserve des conditions prévues par le régime.
Pour Julien, dont le revenu habituel est d’environ 3 500 € mensuels, l’écart reste donc significatif.
Les charges professionnelles ne disparaissent pas parce que le kiné est malade
C’est un autre point souvent sous-estimé.
Même lorsqu’il ne peut plus exercer, Julien peut continuer à avoir certaines dépenses :
- rétrocession ou participation au cabinet selon son contrat ;
- véhicule ;
- assurances ;
- abonnement téléphonique ;
- logiciels ;
- comptabilité ;
- remboursement de matériel ;
- cotisations professionnelles ;
- autres engagements fixes.
Toutes les charges ne continueront pas nécessairement de la même façon, mais certaines peuvent peser sur la trésorerie alors que le chiffre d’affaires chute.
C’est pourquoi il faut distinguer deux besoins :
1. Maintenir le revenu personnel
Combien faut-il chaque mois pour continuer à financer le foyer ?
2. Maintenir les frais professionnels
Quelles dépenses continuent même lorsque le kiné ne peut plus exercer ?
Une prévoyance bien construite doit analyser les deux.
Que se passe-t-il si Julien ne peut plus exercer normalement son métier ?
L’arrêt de travail n’est qu’une partie du problème.
Pour un kiné, une séquelle touchant :
- la main ;
- le pouce ;
- le poignet ;
- l’épaule ;
- le coude ;
- le dos ;
peut avoir des conséquences très importantes sur sa capacité à exercer.
Pourtant, tous les contrats de prévoyance n’évaluent pas l’invalidité de la même façon.
C’est un point majeur lors de la comparaison de deux contrats.
Pourquoi le barème d’invalidité est particulièrement important pour un kiné
Prenons un exemple.
Julien se blesse sérieusement à l’épaule droite. Il est droitier.
Après plusieurs mois, il reprend partiellement son activité mais conserve une limitation importante.
Un contrat peut annoncer une rente d’invalidité élevée. Mais avant de savoir combien il versera, il faut répondre à une autre question :
Quel taux d’invalidité sera retenu ?
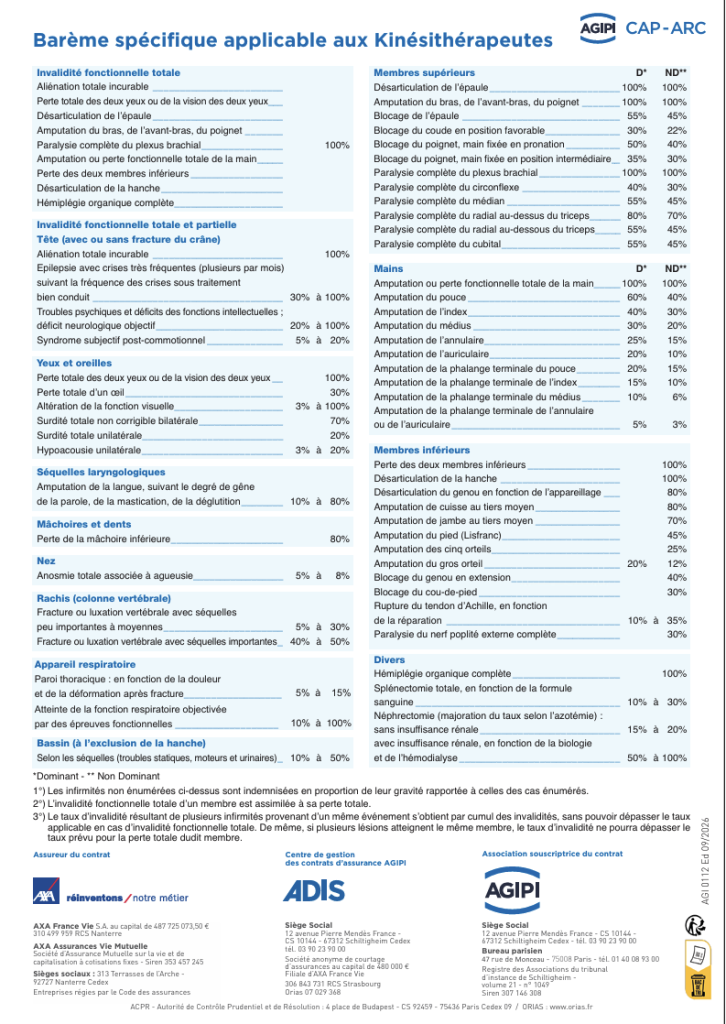
Certains contrats disposent d’un barème spécifique à la profession de kinésithérapeute.
Dans le barème professionnel que nous utilisons ici comme exemple, un blocage de l’épaule peut être évalué à :
55 % pour le membre dominant
contre
45 % pour le membre non dominant.
Le même raisonnement existe pour certaines atteintes de la main, du poignet ou des doigts.
Cela montre pourquoi il ne suffit pas de comparer :
“Contrat A : rente de 3 000 €”
contre
“Contrat B : rente de 3 000 €”
Il faut aussi comprendre dans quelles conditions cette rente sera déclenchée et comment le taux d’invalidité sera calculé.
Exemple de prévoyance pour un kinésithérapeute libéral de 35 ans
Dans notre exemple, Julien a 35 ans, exerce comme masseur-kinésithérapeute libéral, relève de la CARPIMKO et déclare un revenu professionnel de 42 000 € par an, avec 16 000 € de frais professionnels.
La proposition étudiée prévoit notamment :
- 1 764 € par mois d’indemnités perte de revenu à partir du 31e jour ;
- 220,50 € par mois supplémentaires à partir du 91e jour ;
- 1 323 € par mois pour couvrir les frais professionnels à partir du 31e jour ;
- 2 684,40 € par mois de rente complémentaire en cas d’invalidité, selon le taux retenu et les conditions du contrat ; Option invalidité professionnelle (barème)
- 53 687,50 € de capital décès.
Combien coûte cette protection ?
Pour ce profil et ces garanties, la cotisation est de :
99,08 € par mois
soit :
1 188,98 € par an.
Le prix d’une prévoyance pour un kinésithérapeute libéral dépend notamment de l’âge, du niveau de revenu à protéger, des frais professionnels à couvrir, des franchises choisies, du niveau de rente en cas d’invalidité, du capital décès et de l’acceptation médicale et sportive.
Comparer uniquement le prix d’une prévoyance n’a donc pas beaucoup de sens si l’on ne compare pas aussi les garanties, les franchises et la manière dont l’invalidité est évaluée.
Simulation éditée le 21 septembre 2026. Les montants présentés sont indicatifs et soumis aux conditions du contrat et à l’acceptation de l’assureur.
Les 6 questions qu’un kiné devrait poser avant de choisir sa prévoyance
Avant de regarder uniquement le prix d’un contrat, je conseille de vérifier :
- Combien vais-je toucher pendant les 90 premiers jours d’arrêt ?
- Sur quelles années de revenus mes indemnités seront-elles calculées ?
- Quelles charges professionnelles continueront pendant mon arrêt ?
- Combien la CARPIMKO me versera-t-elle après le 90e jour ?
- Comment mon invalidité sera-t-elle évaluée si je ne peux plus exercer normalement mon métier ?
- Le barème de mon contrat tient-il réellement compte des contraintes du métier de kinésithérapeute ?
Une prévoyance kiné ne se résume pas à un montant d’indemnité
Deux kinés du même âge peuvent avoir des besoins très différents.
Un kiné réalisant 45 000 € de chiffre d’affaires n’a pas le même risque financier qu’un confrère réalisant 100 000 €.
Un professionnel célibataire sans crédit n’a pas les mêmes besoins qu’un kiné avec deux enfants et un emprunt immobilier.
Et un professionnel exerçant essentiellement en cabinet n’a pas nécessairement les mêmes contraintes qu’un kiné réalisant beaucoup de soins à domicile.
Le rôle du diagnostic est donc de mesurer :
revenus + charges + situation familiale + régime obligatoire + contrat existant + définition de l’invalidité.
Votre activité augmente ? Pensez à revoir votre prévoyance
C’est probablement l’un des messages les plus importants de la page.
Une prévoyance souscrite à 27 ans lorsque vous gagniez 30 000 € par an peut ne plus être cohérente à 35 ans si :
- votre revenu a doublé ;
- vous avez acheté votre résidence principale ;
- vous avez eu des enfants ;
- vos charges professionnelles ont augmenté ;
- ou votre mode d’exercice a changé.
La protection financière doit évoluer avec l’activité professionnelle.
Faites le point sur votre protection financière
Vous êtes kinésithérapeute libéral et vous souhaitez savoir ce que vous toucheriez réellement en cas d’arrêt de travail ou d’invalidité ?
Nous pouvons analyser :
- votre régime obligatoire ;
- vos trois dernières années de revenus ;
- vos charges professionnelles ;
- votre prévoyance actuelle ;
- vos garanties d’incapacité et d’invalidité ;
- le barème utilisé par votre contrat.

