Points clés de cet article :
- La majorité des contrats d’assurance vie sont mal paramétrés et perdent tout leur potentiel de transmission – une vraie « panne successorale » silencieuse.
- La méthode en 5 étapes permet de transformer ton contrat en bouclier successoral juridiquement solide.
- La clause bénéficiaire démembrée sans convention de quasi-usufruit est un papier presque sans valeur fiscale.
- Une famille avec 3 enfants peut protéger jusqu’à 457 500 € hors droits de succession grâce à l’enveloppe fiscale de 152 500 € par bénéficiaire.
- L’architecture sur-mesure d’un cabinet indépendant bat systématiquement les contrats rigides « sur étagère » des banques.
Mon métier, c’est un peu comme celui d’un garagiste. Sauf que moi, j’aimerais bien voir ton assurance vie AVANT la panne successorale – c’est-à-dire avant le jour où tes enfants découvrent, avec la douloureuse en plus, que le contrat que tu croyais parfait n’a jamais été paramétré pour transmettre quoi que ce soit.
Parce que voilà la vérité qu’on ne te dit pas assez : ton assurance vie n’est pas un simple livret amélioré, c’est potentiellement le meilleur outil de transmission de patrimoine qui existe en France – à condition de ne pas la laisser dormir dans un tiroir administratif pendant vingt ans. Et pourtant, c’est exactement ce qui se passe chez la grande majorité des épargnants, entrepreneurs et dirigeants que je rencontre.
Voici les 5 étapes pour transformer une assurance vie « livret dormant » en véritable outil de transmission, en partant du constat que la majorité des contrats sont en état de mort clinique successorale par défaut de paramétrage. On y va dans l’ordre, sans détour, comme un vrai check-up mécanique – moteur, freins, carrosserie, et surtout : le coffre qui doit arriver plein à destination.
Quelles sont les 5 étapes pour activer la fiscalité successorale de ton assurance vie ?
La méthode en 5 temps consiste à vérifier le bénéficiaire, démembrer la clause, sécuriser cette clause par une convention de quasi-usufruit, protéger le tout contre l’inflation, puis maximiser l’enveloppe fiscale disponible. Chaque étape ignorée annule une partie du bénéfice fiscal de la précédente – c’est un jeu de dominos, pas une liste à cocher au hasard.
Ces 5 étapes ne sont pas des options de confort réservées aux grosses fortunes. Elles concernent tout entrepreneur, professionnel libéral ou dirigeant qui a mis de l’argent de côté sans jamais retoucher les paramètres de son contrat depuis la signature. Ce qui, statistiquement, représente la quasi-totalité des contrats souscrits en agence bancaire classique.
Étape 1 : qui as-tu vraiment désigné comme bénéficiaire de ton contrat ?
La première étape consiste à sortir ton contrat du tiroir et à relire, mot pour mot, la clause bénéficiaire. Si tu lis « mes héritiers » sans autre précision, tu as un problème : cette formulation vague est une erreur fatale qui annule d’entrée tout le potentiel d’optimisation successorale de ton assurance vie.
Pourquoi ? Parce qu’une clause floue ne permet aucune répartition intelligente entre ton conjoint et tes enfants. Elle applique par défaut les règles générales de succession, comme si l’assurance vie n’était qu’un compte bancaire ordinaire – alors qu’elle a justement été créée pour échapper à ce carcan. C’est comme acheter une voiture de sport et rouler exclusivement en première vitesse.
Cette étape prend en moyenne trente minutes avec ton conseiller. Trente minutes, contre potentiellement des dizaines de milliers d’euros de droits de succession en trop pour tes enfants. Le ratio coût-bénéfice est, disons, assez convaincant 💶.
Étape 2 : comment mettre en place une clause bénéficiaire démembrée ?
La deuxième étape consiste à répartir les droits entre ton conjoint, qui reçoit l’usufruit, et tes enfants, qui reçoivent la nue-propriété. Ce démembrement active le premier niveau de protection fiscale en évitant que le capital ne soit taxé deux fois lors des deux décès successifs.
Concrètement, l’usufruitier – souvent le conjoint survivant – dispose des fonds ou en perçoit les revenus, tandis que les nus-propriétaires – généralement les enfants – détiennent un droit sur le capital qui se reconstituera à leur profit plus tard. C’est une architecture juridique redoutablement efficace, quand elle est bien montée.
Le problème, c’est que « bien montée » est justement le point sur lequel 90 % des clauses démembrées standards s’arrêtent à mi-chemin. Elles posent le principe, mais oublient la pièce qui fait tenir tout l’édifice. On y arrive à l’étape suivante.
Étape 3 : pourquoi la convention de quasi-usufruit est-elle indispensable ?
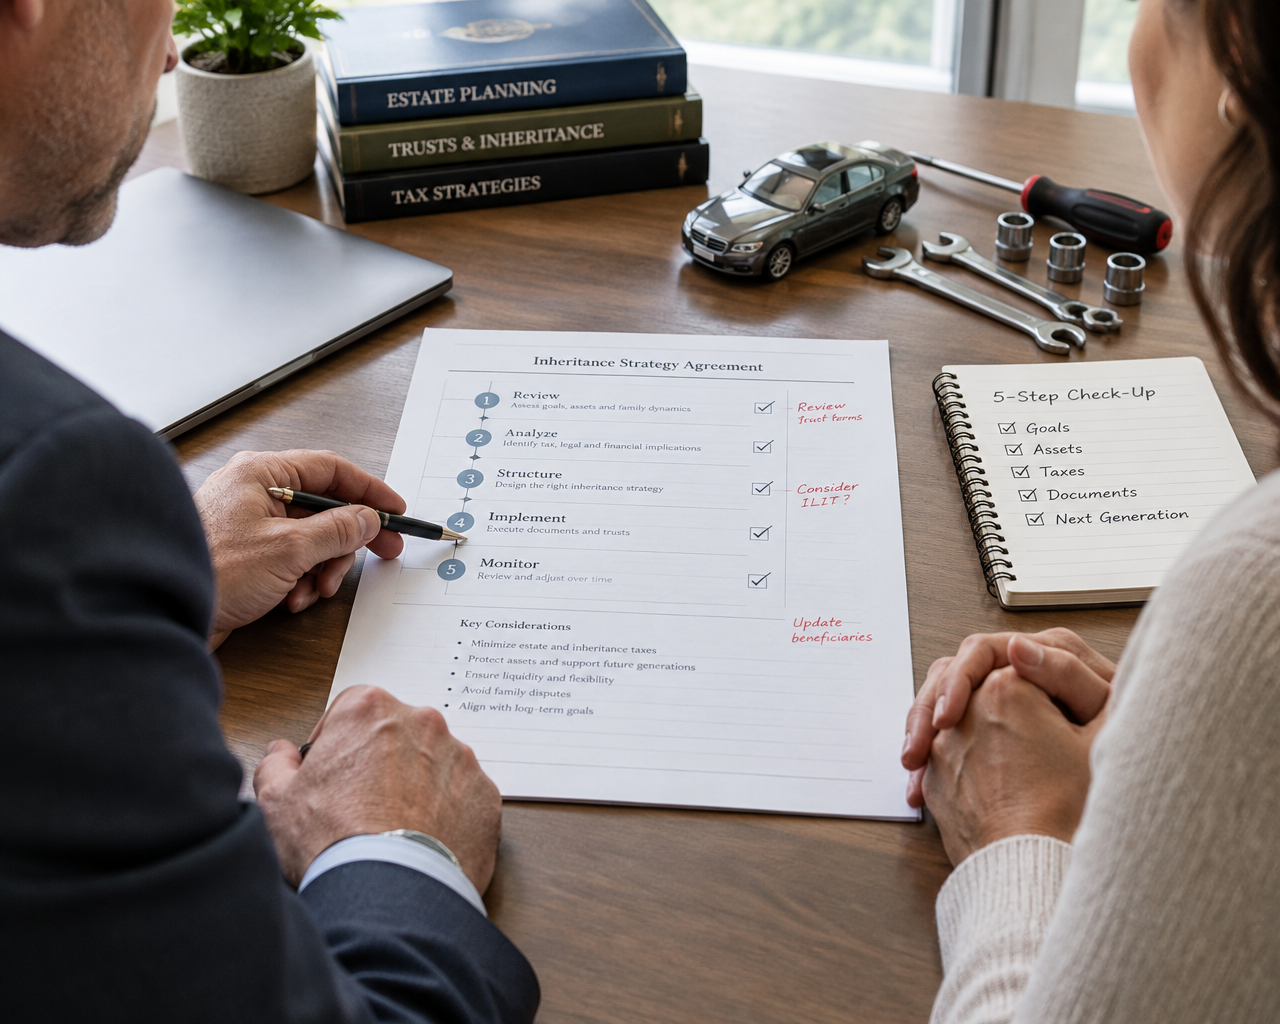
La troisième étape – la plus négligée, et la plus décisive – consiste à rédiger et signer une convention de quasi-usufruit dès la mise en place du contrat. Sans cet écrit, la créance de restitution est nulle ou contestable, ce qui expose l’intégralité du capital à une double taxation au moment du second décès.
Imagine la scène : le conjoint survivant reçoit les fonds au premier décès, les dépense ou les fond dans son propre patrimoine sans distinction. Au second décès, les enfants doivent alors payer des droits de succession sur des sommes qui avaient déjà, en théorie, été transmises une première fois. Sans convention écrite, l’administration fiscale ne reconnaît aucune dette de restitution entre l’usufruitier et les nus-propriétaires. Le « bouclier successoral » que tu croyais avoir posé n’est en réalité qu’une feuille de papier décorative.
« En l’absence de convention de quasi-usufruit, la créance de restitution est nulle ou contestable, exposant le capital à une double taxation lors du second décès. » – Synthèse fiscale 2026, données consolidées
Cette convention formalise, noir sur blanc, l’engagement de l’usufruitier à restituer une créance équivalente au capital aux nus-propriétaires. C’est ce document, et lui seul, qui transforme une clause démembrée théorique en un dispositif opposable à l’administration fiscale. 🛡️
Étape 4 : comment protéger le pouvoir d’achat de tes enfants avec une clause d’indexation ?
La quatrième étape consiste à intégrer une clause d’indexation dans la convention de quasi-usufruit. Cette clause protège la valeur réelle de la créance de restitution face à l’érosion monétaire, un détail que les contrats bancaires standards omettent presque systématiquement.
Sans indexation, une créance de 200 000 € fixée aujourd’hui vaudra, en pouvoir d’achat réel, sensiblement moins dans quinze ou vingt ans. Tes enfants récupéreraient alors un montant nominal identique, mais économiquement rabougri par l’inflation cumulée. La clause d’indexation ajuste la créance selon un indice de référence, pour que la restitution reflète la valeur réelle transmise, pas juste le chiffre écrit sur un papier vieux de deux décennies.
C’est exactement le genre de détail technique qui ne fait vendre aucun contrat en agence, mais qui fait toute la différence le jour où la succession s’ouvre réellement.
Étape 5 : as-tu exploité toute l’enveloppe fiscale disponible ?
La cinquième étape consiste à vérifier que tu utilises bien l’intégralité de l’abattement fiscal auquel tu as droit. Chaque bénéficiaire dispose d’une exonération de 152 500 € sur les primes versées avant tes 70 ans, un plafond qui se multiplie selon le nombre de bénéficiaires désignés.
Pour une famille de 3 enfants correctement désignés comme bénéficiaires, ce mécanisme permet de protéger jusqu’à 457 500 € hors droits de succession. Ce n’est pas une astuce marginale : c’est la pierre angulaire de toute stratégie de transmission par assurance vie, et pourtant elle reste sous-exploitée par des contrats mal répartis ou des bénéficiaires mal désignés.
| Élément vérifié | Contrat mal paramétré | Contrat optimisé (méthode Thiéblemont) |
|---|---|---|
| Clause bénéficiaire | « Mes héritiers » (vague) | Nominative, démembrée usufruit/nue-propriété |
| Convention de quasi-usufruit | Absente | Rédigée et signée dès la souscription |
| Clause d’indexation | Non prévue | Intégrée pour protéger le pouvoir d’achat |
| Enveloppe fiscale (152 500 €/bénéficiaire) | Sous-exploitée | Optimisée selon la composition familiale |
| Risque au second décès | Double taxation possible | Créance déductible de l’actif successoral |
Que se passe-t-il vraiment quand la convention de quasi-usufruit manque ?
Ce qui se passe, c’est exactement le scénario que je vois revenir, année après année, chez des clients pourtant bien conseillés en apparence. Un client convaincu d’être protégé par une clause démembrée classique découvre, souvent trop tard, que sans convention écrite, ses enfants paieront des droits sur des fonds déjà transmis une première fois.
Le scénario type : au décès du premier conjoint, le survivant récupère l’usufruit du capital d’assurance vie. Sans convention, ces fonds se mélangent purement et simplement à son patrimoine personnel – il les utilise, les investit, les dépense, comme n’importe quel autre actif. Au second décès, les enfants héritent de l’ensemble du patrimoine du conjoint survivant, y compris ces fonds, et paient des droits de succession dessus. Deuxième taxation sur une somme qui avait déjà, en théorie, changé de mains une première fois.
La solution que je mets en place systématiquement pour éviter cela : une convention de quasi-usufruit indexée, rédigée et signée dès la souscription du contrat, jamais après coup dans l’urgence d’un décès déjà survenu. Résultat : au second décès, la créance de restitution vient se déduire de l’actif successoral du conjoint. La famille réalise une économie d’impôts massive, parfaitement légale, et surtout inattaquable par l’administration fiscale. 🏆
Pourquoi une architecture sur-mesure bat-elle les contrats « sur étagère » des banques ?
Une architecture sur-mesure bat un contrat bancaire standard parce qu’elle permet de personnaliser chaque clause selon ta situation familiale réelle, alors qu’un contrat « sur étagère » applique des formulations génériques identiques à des milliers de clients différents. Un cabinet indépendant peut ajuster chaque paramètre – bénéficiaire, démembrement, convention, indexation – là où une agence bancaire propose un modèle unique, rarement retouché.
C’est là toute la différence entre acheter une paire de chaussures en taille standard et faire fabriquer une paire sur mesure pour ton pied exact. Les deux te permettront de marcher. Une seule t’évitera les ampoules le jour où tu devras vraiment courir – c’est-à-dire, dans notre cas, le jour où la transmission se déclenche réellement, sans possibilité de revenir en arrière.
Avec l’automatisation croissante de la déclaration des contrats d’assurance vie, chaque stratégie doit désormais pouvoir être justifiée par un écrit solide. La convention de quasi-usufruit n’est plus un simple confort juridique : elle devient la pièce documentaire qui prouve, noir sur blanc, la cohérence de ta stratégie face à l’administration.
Questions fréquentes
Qu’est-ce qu’une clause bénéficiaire démembrée dans une assurance vie ?
C’est une clause qui répartit les droits sur le capital entre un usufruitier, généralement le conjoint survivant, et des nus-propriétaires, généralement les enfants. L’usufruitier profite des fonds ou de leurs revenus, tandis que les nus-propriétaires détiennent un droit qui se matérialisera pleinement plus tard, ce qui permet d’éviter une double taxation successorale si la structure est correctement accompagnée d’une convention de quasi-usufruit.
Pourquoi la convention de quasi-usufruit est-elle si importante ?
Sans cette convention écrite, la créance de restitution due par l’usufruitier aux nus-propriétaires est nulle ou contestable devant l’administration fiscale. Cela signifie que les fonds transmis une première fois risquent d’être taxés une seconde fois au décès du conjoint survivant, annulant une grande partie du bénéfice fiscal initial de l’assurance vie.
Combien peut-on transmettre en exonération de droits via l’assurance vie ?
Chaque bénéficiaire désigné dispose d’une exonération de 152 500 € sur les primes versées avant les 70 ans du souscripteur. Pour une famille de 3 enfants correctement désignés, cela permet de protéger jusqu’à 457 500 € hors droits de succession, à condition que la clause bénéficiaire et la convention associée soient correctement rédigées.
Une clause « mes héritiers » est-elle suffisante pour bien transmettre son capital ?
Non, cette formulation vague est considérée comme une erreur fatale en matière d’optimisation successorale. Elle applique des règles génériques sans permettre aucune répartition intelligente entre conjoint et enfants, ni aucun démembrement, ce qui prive le contrat de la majorité de son potentiel fiscal.
Un contrat d’assurance vie bancaire classique permet-il ce type d’optimisation ?
Rarement de façon complète. Les contrats « sur étagère » proposés en agence bancaire appliquent souvent des formulations génériques et n’intègrent pas systématiquement de convention de quasi-usufruit ni de clause d’indexation. Une architecture personnalisée avec un cabinet indépendant permet d’ajuster chaque paramètre selon la situation familiale réelle.
Et maintenant, que fais-tu de ton assurance vie ?
D’ici quelques années, la traçabilité documentaire des contrats d’assurance vie deviendra la norme, et les stratégies non justifiées par des écrits solides perdront progressivement leur force face à l’administration fiscale. Les familles qui auront pris le temps de sanctuariser leur transmission dès aujourd’hui – clause démembrée, convention de quasi-usufruit, indexation, enveloppe fiscale bien exploitée – avanceront avec une longueur d’avance tranquille.
Ton assurance vie n’a pas besoin d’un nouveau versement pour devenir utile. Elle a besoin d’un vrai check-up successoral, mené par quelqu’un qui connaît chaque pièce du moteur juridique. Chez le Cabinet Thiéblemont, à Bordeaux, on accompagne depuis 2011 les entrepreneurs, dirigeants et professions libérales qui veulent transformer leur épargne en véritable héritage protégé, pas en simple ligne de compte qui dort. 🤝☂️ Parle-nous de ton contrat, on regarde ensemble ce qui mérite d’être révisé avant qu’il ne soit trop tard pour le faire dans de bonnes conditions.