Points clés de cet article :
- La séparation des patrimoines est automatique depuis 2022 pour l’entreprise individuelle, mais elle ne vous protège pas de tout, notamment des cautions personnelles.
- Plus de 80% des crédits professionnels accordés aux PME restent adossés à une caution personnelle, souvent faute de négociation en amont.
- Le régime matrimonial, la holding et l’assurance vie forment un trio de protection trop souvent ignoré jusqu’au jour où les ennuis arrivent.
- Un changement de régime matrimonial met 24 mois à devenir pleinement opposable aux créanciers : mieux vaut anticiper que courir.
- La résidence principale bénéficie d’une protection automatique pour les indépendants, mais elle a ses limites qu’il faut connaître avant de signer quoi que ce soit.
Mon métier, c’est un peu comme celui d’un pompier de garde. Sauf que moi, j’aimerais bien passer chez vous avant que le feu ne prenne, pas pendant que les flammes lèchent votre maison. Parce qu’un dirigeant qui a mis quinze ans à bâtir son patrimoine personnel mérite mieux qu’une seule caution mal négociée pour tout faire s’effondrer.
Pour protéger votre patrimoine personnel des risques de votre entreprise, il faut vérifier six points précis : votre structure juridique, vos cautions, votre régime matrimonial, l’intérêt d’une holding, la place de votre assurance vie et le statut de votre résidence principale. Aucun de ces points ne suffit seul. C’est l’addition des six qui construit une vraie muraille.
Chez le Cabinet Thiéblemont, on accompagne depuis 2011 des dirigeants, professions libérales et entrepreneurs qui, un jour, se sont posé la question : « si ça tourne mal pour mon entreprise, qu’est-ce qui reste intact chez moi ? » Voici la méthode qu’on utilise pour y répondre, étape par étape. 🛡️
Comment verrouiller la frontière entre votre entreprise et votre patrimoine personnel en 6 étapes ?
Voici les six étapes à passer en revue dès aujourd’hui, dans l’ordre : structure juridique, cautions personnelles, régime matrimonial, holding, assurance vie et résidence principale. Chaque étape referme une porte par laquelle vos créanciers professionnels pourraient autrement s’inviter chez vous.
On y va dans l’ordre. Pas de panique, pas de jargon inutile : juste une check-list concrète que vous pouvez dérouler ce mois-ci, que vous soyez artisan installé depuis dix ans ou dirigeant tout frais émoulu de votre SASU.
Étape 1 : quelle structure juridique choisir pour limiter votre responsabilité (EI, EURL, SASU) ?
Votre structure juridique détermine l’étendue légale de votre responsabilité, donc le niveau d’exposition réel de vos biens personnels face à une dette professionnelle. Depuis la réforme du 14 février 2022, l’entreprise individuelle bénéficie d’une séparation automatique des patrimoines, sans démarche particulière à effectuer.
Concrètement : en EI, votre patrimoine personnel est protégé par défaut, sauf renonciation expresse de votre part (et oui, ça arrive, souvent sans que le dirigeant en mesure la portée). En EURL ou en SASU, la responsabilité est en principe limitée aux apports. Sur le papier, c’est rassurant. Dans la vraie vie, c’est une autre histoire, et on y vient à l’étape suivante.
| Structure | Responsabilité par défaut | Point de vigilance |
|---|---|---|
| Entreprise Individuelle (EI) | Patrimoine personnel séparé automatiquement | Renonciation possible sur demande d’un créancier, à ne jamais signer à la légère |
| EURL | Limitée aux apports | Fautes de gestion et confusion des comptes font sauter la protection |
| SASU | Limitée aux apports | Caution personnelle souvent exigée par les banques malgré la structure |
Le point commun entre ces trois structures ? Aucune ne vous protège contre vos propres signatures. Et c’est précisément le sujet de l’étape 2.
Étape 2 : comment traquer et négocier vos cautions personnelles, cette fameuse « porte dérobée » ?
La caution personnelle est l’exception qui vide de sa substance la belle séparation des patrimoines de l’étape 1. Plus de 80% des crédits accordés aux PME restent aujourd’hui adossés à une caution personnelle du dirigeant, souvent parce que personne n’a pris le temps de négocier autre chose.
« Plus de 80% des crédits PME sont encore adossés à une caution personnelle, souvent par manque de négociation du dirigeant. » – Veilles juridiques et notariales 2026
Avant tout rendez-vous bancaire, posez trois questions simples à votre interlocuteur : la caution est-elle simple ou solidaire ? Le montant et la durée sont-ils plafonnés ? Votre conjoint est-il engagé dans l’opération ? Ne signez jamais une caution comme on parapherait un bon de livraison, sans la lire en entier.
Des alternatives existent et elles sont trop peu utilisées : le crédit adossé à un actif professionnel (l’immobilier de l’entreprise, par exemple), les garanties publiques type BPIFrance ou régionales, ou encore des solutions de quasi-fonds propres qui réduisent mécaniquement votre besoin d’emprunt bancaire. Un dossier financier bien préparé fait souvent reculer la banque sur l’exigence de caution personnelle.
Étape 3 : pourquoi votre régime matrimonial est-il votre acte de protection numéro 1 ?
Le régime matrimonial est l’acte de protection le plus puissant à votre disposition, et pourtant c’est souvent celui qu’on relègue derrière les urgences du quotidien professionnel. Sous un régime de communauté, les créanciers professionnels peuvent parfois saisir des biens communs, y compris ceux apportés par votre conjoint.
Un passage chez le notaire pour adopter une séparation de biens n’a rien d’une démarche réservée aux couples qui se méfient l’un de l’autre. C’est une décision de gestion, au même titre qu’un contrat d’assurance. D’ailleurs, les dirigeants les plus avisés voient ça comme on verrait une ceinture de sécurité : on ne la met pas parce qu’on pense avoir un accident, on la met parce qu’on ne sait jamais.
Un point à retenir avant toute chose : un changement de régime matrimonial n’est pleinement opposable aux créanciers qu’après un délai de 24 mois. Autrement dit, ce n’est pas la démarche à faire la veille d’un rendez-vous bancaire tendu. Plus vous l’anticipez, plus elle est solide le jour où vous en avez besoin.
Étape 4 : la holding, simple gadget de dirigeant ou vrai bouclier patrimonial ?
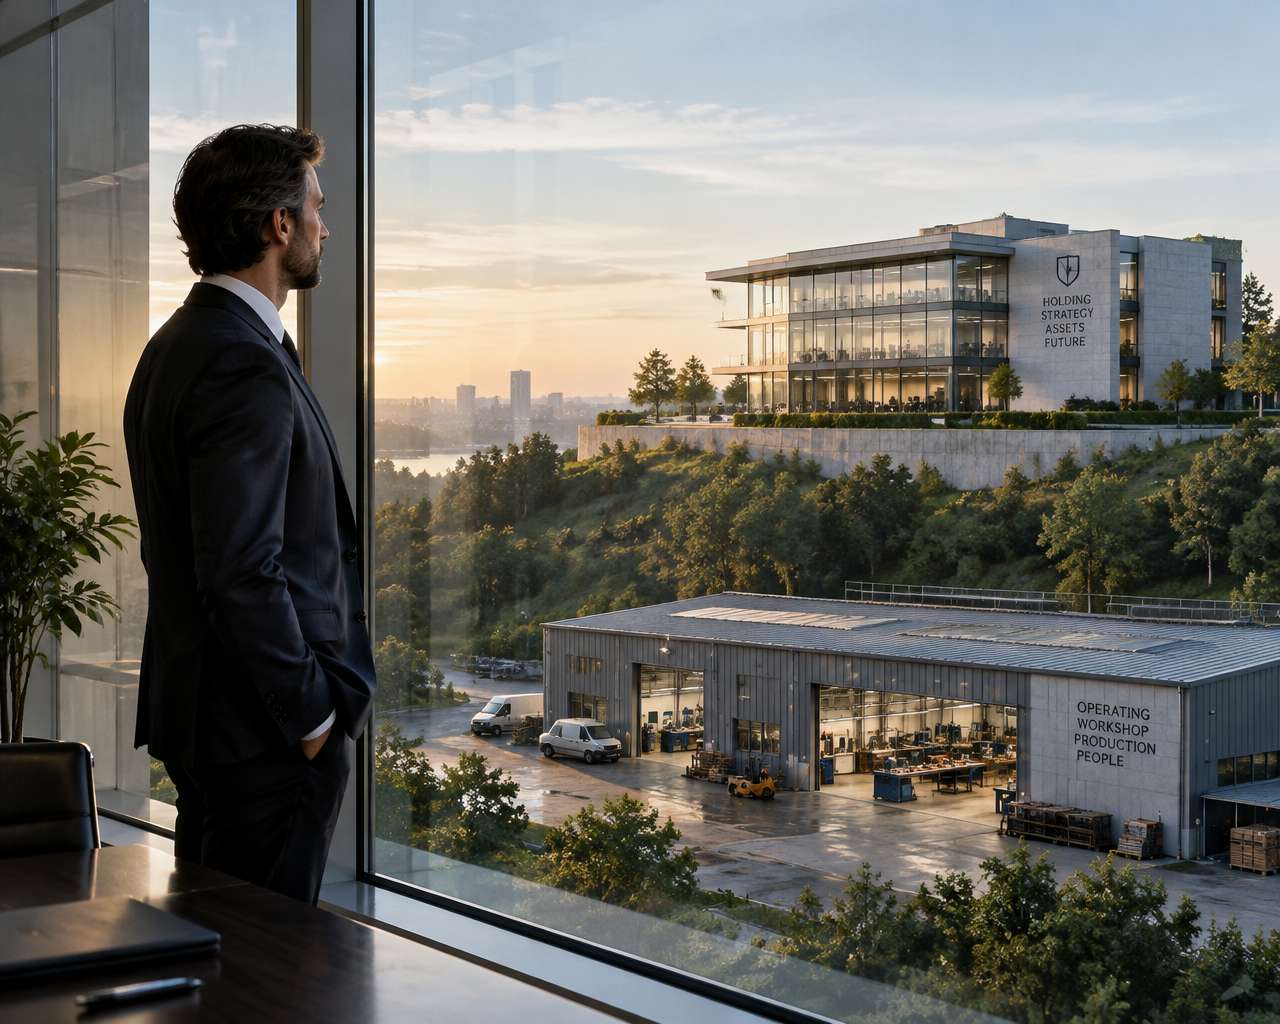
La holding permet de cloisonner vos actifs stratégiques (murs professionnels, participations, trésorerie excédentaire) en dehors de la structure opérationnelle exposée aux aléas de l’activité. En cas de difficulté de la société d’exploitation, les actifs logés dans la holding restent en dehors du périmètre de risque immédiat.
L’idée n’est pas de « cacher » de l’argent (ce serait d’ailleurs une mauvaise idée juridique autant que morale), mais d’organiser une remontée de valeur propre et traçable. Dividendes, loyers d’un bien professionnel détenu séparément, trésorerie mise de côté pour les coups durs : tout cela peut transiter via une structure dédiée, plutôt que de dormir dans les comptes de la société qui prend tous les coups du marché.
Ce n’est pas une étape à improviser seul un dimanche soir avec un tableur. La structuration d’une holding mérite un vrai diagnostic patrimonial, fiscal et juridique, parce qu’une holding mal montée coûte souvent plus cher qu’elle ne protège.
Étape 5 : l’assurance vie peut-elle devenir votre coffre-fort hors d’atteinte des créanciers ?
L’assurance vie occupe une place à part dans votre stratégie patrimoniale : elle n’intègre pas la succession classique et, dans la grande majorité des situations, elle échappe aux créanciers professionnels du souscripteur. C’est l’un des rares outils qui fonctionne comme un sanctuaire, à condition d’être souscrit et alimenté dans des conditions normales.
Pourquoi « dans la majorité des situations » et pas « toujours » ? Parce qu’un versement manifestement exagéré au regard de votre patrimoine et de votre âge, effectué juste avant une difficulté connue, peut être requalifié et réintégré au patrimoine saisissable. Autrement dit : un contrat alimenté régulièrement depuis des années a toute sa légitimité ; un virement massif trois semaines avant le dépôt de bilan, beaucoup moins.
C’est tout l’intérêt d’un suivi annuel plutôt que d’un versement de panique : la régularité protège autant que le montant. Ce point rejoint d’ailleurs directement l’activité d’accompagnement patrimonial du cabinet, puisque chaque contrat se construit et s’ajuste dans la durée, pas dans l’urgence.
Étape 6 : votre résidence principale est-elle vraiment protégée par défaut ?
La résidence principale bénéficie d’une protection automatique pour les entrepreneurs individuels depuis la loi du 6 août 2015, sans formalité particulière à accomplir. Pour les autres biens fonciers non affectés à l’activité professionnelle, une déclaration d’insaisissabilité notariée reste nécessaire si vous voulez les mettre à l’abri.
Attention toutefois à un piège classique : cette protection vaut pour les dettes professionnelles nées après la mise en place de la protection, pas pour celles qui existaient avant. Et surtout, elle ne vous protège en rien contre une caution personnelle que vous auriez signée en gageant justement… votre résidence principale. On en revient toujours à l’étape 2, décidément incontournable.
Un passage chez le notaire pour vérifier l’état de vos déclarations, surtout si vous avez changé de statut ou acquis un bien ces dernières années, prend une heure et évite des années de regrets.
Quelles règles vérifier en 2026 avant de passer à l’action ?
En 2026, trois points méritent une vérification systématique avant de dérouler les six étapes précédentes : le délai d’opposabilité du régime matrimonial (24 mois), les nouvelles exigences bancaires renforcées pour l’octroi de crédit, et la conformité stricte de la séparation des flux entre comptes professionnels et personnels. Les banques sont plus rigoureuses qu’il y a cinq ans, et un dossier mal préparé se traduit presque mécaniquement par une demande de caution personnelle plus large.
La digitalisation des flux financiers a aussi changé la donne : les outils FinTech actuels rendent la séparation des comptes quasi automatique, ce qui est une excellente nouvelle, à condition de ne pas continuer à régler ses dépenses personnelles depuis le compte de la société « parce que c’est plus simple ». Cette confusion des flux est justement l’un des rares cas où même une EURL ou une SASU peut voir sa protection limitée remise en cause.
« La conformité passe par une séparation stricte des comptes, rendue automatique par les solutions FinTech de 2026. » – Veilles juridiques et notariales 2026
Un dernier conseil, le même qu’on donne en rendez-vous : traitez cette check-list comme un bilan de santé, pas comme un pansement d’urgence. Un audit tous les trois ans permet de repérer les failles avant qu’elles ne deviennent visibles – un peu comme le cholestérol, ça ne se voit pas à l’œil nu, mais ça peut tout changer le jour où ça compte vraiment.
Questions fréquentes
La séparation des patrimoines pour l’entreprise individuelle est-elle vraiment automatique ?
Oui, depuis la loi du 14 février 2022, tout entrepreneur individuel bénéficie d’une séparation automatique entre son patrimoine professionnel et son patrimoine personnel, sans démarche à effectuer. Cette protection peut toutefois être levée si vous signez vous-même une renonciation au profit d’un créancier, par exemple pour obtenir un prêt.
Une caution personnelle engage-t-elle aussi mon conjoint ?
Cela dépend de votre régime matrimonial et de la formulation exacte de l’acte de caution. Sous un régime de communauté, les biens communs peuvent être exposés, ce qui rend essentiel de vérifier précisément ce point avant toute signature, idéalement en amont du rendez-vous bancaire.
Combien de temps faut-il pour qu’un changement de régime matrimonial protège réellement mon patrimoine ?
Un changement de régime matrimonial devient pleinement opposable aux créanciers après un délai de 24 mois à compter de sa prise d’effet. C’est pourquoi cette démarche doit être anticipée bien avant une difficulté professionnelle, et non décidée dans l’urgence.
Une holding est-elle utile pour tous les dirigeants ?
Non, la pertinence d’une holding dépend du niveau d’actifs à protéger, de la structure du groupe et des objectifs de transmission. C’est un outil puissant pour cloisonner le risque, mais il nécessite un diagnostic patrimonial et fiscal préalable pour éviter une structuration contre-productive.
L’assurance vie est-elle totalement à l’abri des créanciers professionnels ?
Dans la grande majorité des cas, oui, à condition que les versements soient réguliers et cohérents avec votre situation patrimoniale. Un versement manifestement exagéré réalisé juste avant une difficulté connue peut en revanche être contesté et réintégré au patrimoine saisissable.
Revenons à l’image du pompier du début : l’idée n’a jamais été de vous faire peur du feu, mais de vous donner l’extincteur avant qu’il ne soit trop tard. Les six étapes de cette méthode – structure juridique, cautions, régime matrimonial, holding, assurance vie, résidence principale – ne demandent pas des mois de travail, juste un rendez-vous bien mené pour faire le point sur ce qui est déjà solide et ce qui mérite d’être renforcé.
Chez le Cabinet Thiéblemont, à Bordeaux, on accompagne les dirigeants, professions libérales et entrepreneurs dans ce type d’audit patrimonial depuis 2011, avec un suivi annuel pour ajuster les solutions à mesure que votre situation évolue. 🤝 Si vous voulez passer en revue ces six points avec un regard extérieur, c’est précisément le genre de rendez-vous qu’on aime avoir – idéalement avant la panne, pas pendant.