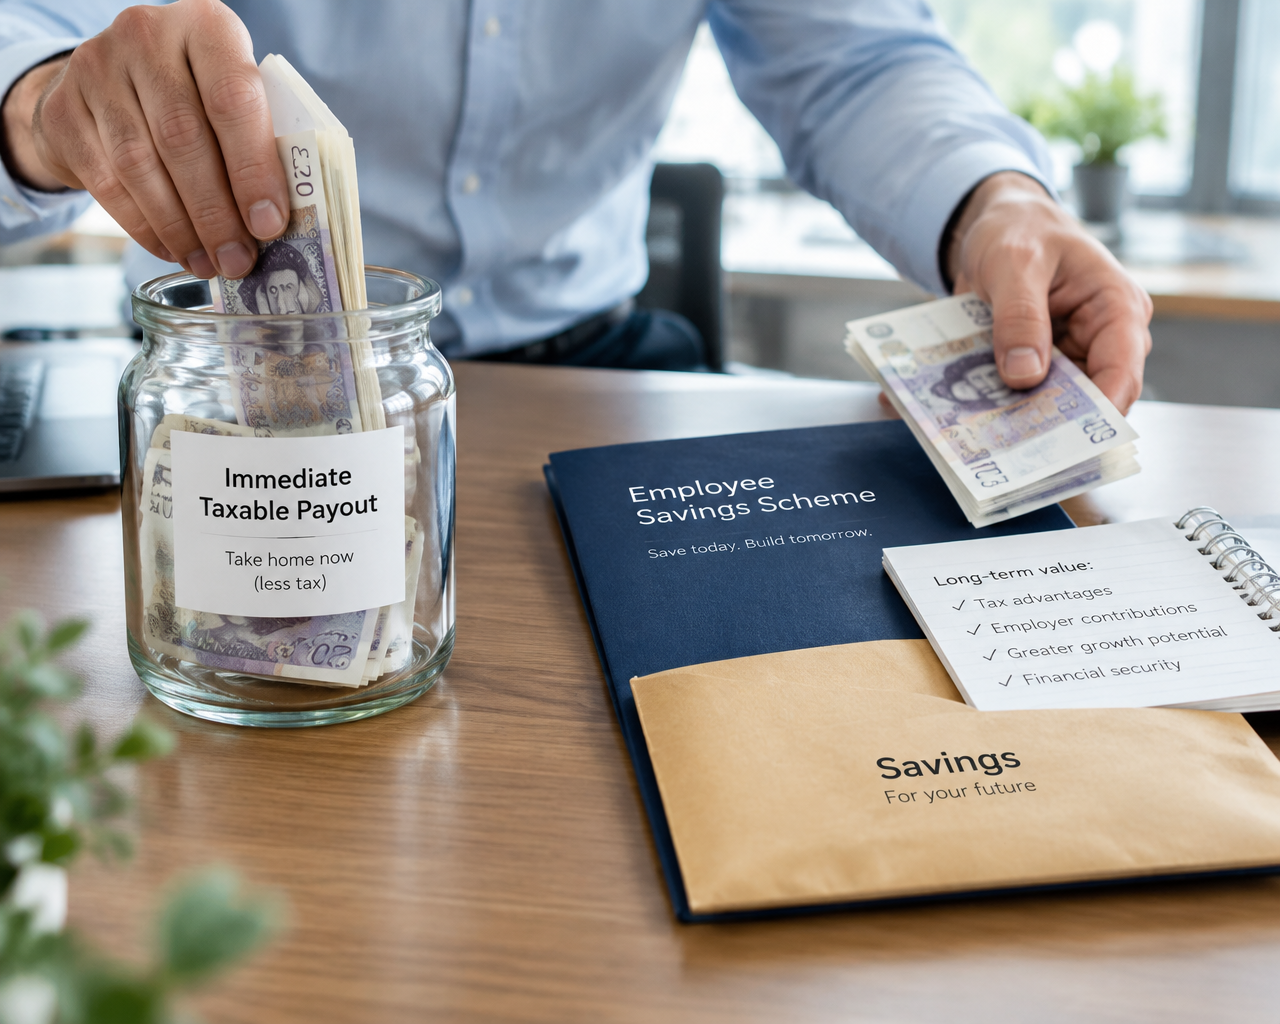
Un accord d’intéressement bien construit peut permettre à une entreprise de partager ses résultats avec ses salariés, de les fidéliser et de bénéficier d’un cadre fiscal et social avantageux.
Mais encore faut-il comprendre son fonctionnement et l’associer aux bons dispositifs d’épargne salariale.
Pour un dirigeant de TPE ou de PME, l’intéressement peut aussi présenter un intérêt personnel : sous certaines conditions, il peut lui-même bénéficier du dispositif.
Voici les 8 étapes pour mettre en place un accord d’intéressement efficace et éviter les erreurs les plus fréquentes.
Les points clés à retenir
- L’intéressement permet d’associer financièrement les salariés aux résultats ou aux performances de l’entreprise.
- Les primes peuvent être versées directement ou placées sur un PEE ou un PER collectif.
- Le placement permet, sous certaines conditions, une exonération d’impôt sur le revenu, mais pas de CSG ni de CRDS.
- L’entreprise peut compléter l’épargne de ses collaborateurs grâce à un abondement.
- Dans les entreprises de 1 à 249 salariés, le dirigeant peut également bénéficier de l’intéressement, sous réserve des conditions légales.
- Un accord doit respecter des règles précises de calcul, de répartition, de mise en place et de dépôt.
Étape 1 : comprendre le fonctionnement d’un accord d’intéressement
L’intéressement est un dispositif collectif qui permet de verser aux salariés une prime liée aux résultats ou aux performances de leur entreprise.
Contrairement à une prime classique, son montant dépend d’une formule de calcul définie à l’avance.
Cette formule peut notamment s’appuyer sur :
- Le chiffre d’affaires.
- Le résultat d’exploitation.
- La progression de la rentabilité.
- Des objectifs de qualité ou de performance collective.
L’intéressement doit conserver un caractère aléatoire. Il ne peut pas garantir à l’avance le versement d’une prime déterminée.
Il doit également bénéficier à l’ensemble des salariés, sous réserve d’une éventuelle condition d’ancienneté limitée à trois mois.
Pour le dirigeant, l’intérêt est de partager les résultats lorsque l’entreprise atteint ses objectifs, sans créer une augmentation permanente des salaires.
Attention toutefois : l’intéressement ne peut pas remplacer un élément de rémunération existant.
Étape 2 : comprendre les avantages fiscaux et sociaux de l’intéressement
L’un des principaux intérêts de l’accord d’intéressement réside dans son traitement fiscal et social.
Pour les salariés
Lorsqu’un salarié perçoit directement sa prime d’intéressement, celle-ci est soumise à l’impôt sur le revenu.
En revanche, s’il choisit de placer cette somme sur un Plan d’Épargne Entreprise (PEE) ou un Plan d’Épargne Retraite Collectif (PERCOL), il bénéficie d’une exonération d’impôt sur le revenu dans les limites réglementaires.
Dans les deux cas, la prime reste soumise à la CSG et à la CRDS.
Exemple concret
Prenons un salarié bénéficiant d’une prime brute d’intéressement de 1 000 €.
Après CSG et CRDS de 9,7 %, il dispose d’environ 903 €.
S’il demande un versement immédiat, cette somme est également soumise à l’impôt sur le revenu.
S’il choisit de la placer sur un PEE, les 903 € peuvent être investis sans imposition sur le revenu, dans les limites légales.
L’économie fiscale dépend donc de sa situation personnelle.
En contrepartie, les sommes placées sur un PEE sont normalement indisponibles pendant cinq ans, sauf cas de déblocage anticipé.
Pour l’entreprise
L’intéressement bénéficie également d’un régime avantageux.
Les primes sont notamment :
- Déductibles du bénéfice imposable, dans les conditions prévues par la réglementation.
- Exonérées de cotisations patronales de Sécurité sociale.
- Exonérées de forfait social dans les entreprises de moins de 250 salariés.
L’entreprise peut donc associer ses collaborateurs à ses résultats dans un cadre social et fiscal spécifique, sans supporter les mêmes charges qu’une rémunération classique.
Étape 3 : mettre en place un PEE ou un PERCOL pour compléter l’intéressement
Un accord d’intéressement peut fonctionner sans plan d’épargne salariale.
Cependant, l’association avec un PEE ou un PERCOL permet aux bénéficiaires de choisir entre percevoir immédiatement leur prime et constituer une épargne dans un cadre fiscal avantageux.
Le PEE : une épargne à moyen terme
Le Plan d’Épargne Entreprise permet aux salariés de constituer une épargne investie sur différents supports financiers.
Les sommes sont généralement bloquées pendant cinq ans.
Des possibilités de déblocage anticipé existent notamment pour certains événements familiaux, l’acquisition de la résidence principale ou d’autres situations prévues par la loi.
Le PERCOL : préparer la retraite
Le Plan d’Épargne Retraite Collectif poursuit un objectif différent.
Les sommes sont en principe conservées jusqu’à la retraite, avec certains cas de déblocage anticipé.
Il permet aux salariés de préparer un complément de revenus pour leur retraite.
Pourquoi associer les deux ?
Les deux dispositifs répondent à des besoins différents.
Un salarié peut souhaiter financer un projet dans quelques années, tandis qu’un autre préfère préparer sa retraite.
Proposer plusieurs possibilités permet à chacun d’organiser son épargne selon ses objectifs.
Le Cabinet Thiéblemont accompagne les entreprises dans l’analyse de ces dispositifs et de leur cohérence avec leur politique de rémunération et d’épargne salariale.
Étape 4 : utiliser l’abondement pour encourager l’épargne salariale
L’abondement est un versement complémentaire effectué par l’entreprise sur le plan d’épargne de ses bénéficiaires.
Il permet d’encourager les salariés à placer leur intéressement ou à effectuer des versements personnels.
Exemple concret
Un salarié décide de placer 1 000 € sur son PEE.
L’entreprise prévoit un abondement de 50 %.
Elle verse donc 500 € supplémentaires.
Le salarié dispose alors de 1 500 € investis, avant prise en compte des prélèvements sociaux applicables.
Pour le dirigeant, l’abondement constitue un moyen de soutenir l’épargne de ses collaborateurs.
Quelles sont les limites ?
L’abondement de l’entreprise ne peut pas dépasser trois fois le versement du bénéficiaire.
Il est également soumis à un plafond annuel :
- 8 % du plafond annuel de la Sécurité sociale pour le PEE, dans le cas général.
- 16 % du plafond annuel de la Sécurité sociale pour le PERCOL.
Des dispositions particulières peuvent modifier certains plafonds.
Le taux d’abondement doit être défini en tenant compte de la situation financière de l’entreprise, des objectifs poursuivis et de la réglementation applicable.
Un abondement pertinent n’est pas nécessairement le plus élevé : c’est celui que l’entreprise peut financer durablement.
Étape 5 : permettre aux salariés de choisir entre versement immédiat et placement
Lorsqu’une prime d’intéressement est attribuée, le salarié dispose d’un délai de quinze jours à compter de l’information sur son montant pour demander son versement immédiat.
En l’absence de demande, la prime est automatiquement affectée à un PEE ou, à défaut, à un PEI, lorsqu’un tel plan existe dans l’entreprise.
Il ne s’agit donc pas d’une clause particulière à négocier, mais d’une règle prévue par la réglementation.
Le salarié conserve la possibilité de choisir un versement immédiat.
Il peut également décider d’affecter sa prime à un dispositif d’épargne salariale éligible, notamment un PERCOL lorsque l’entreprise en propose un.
Le rôle de l’employeur
L’entreprise doit informer clairement ses collaborateurs sur :
- Le montant de leur prime.
- Le délai pour demander son versement immédiat.
- Les possibilités de placement.
- Les conséquences fiscales de leur choix.
- Les conditions de disponibilité de leur épargne.
Une information claire permet aux salariés de prendre une décision adaptée à leurs besoins.
L’objectif n’est pas d’imposer un choix, mais de leur donner les moyens de comprendre les avantages et les contraintes de chaque possibilité.
Étape 6 : choisir des supports d’investissement adaptés aux salariés
Mettre en place un PEE ou un PERCOL ne suffit pas.
Il faut également s’intéresser aux supports financiers proposés.
Tous les salariés n’ont pas les mêmes objectifs ni la même tolérance au risque.
Certains privilégient la prudence, tandis que d’autres acceptent davantage de fluctuations pour rechercher un potentiel de rendement supérieur.
L’entreprise doit donc veiller à proposer une gamme cohérente de supports.
L’investissement responsable
Les supports d’investissement socialement responsable (ISR) et solidaires peuvent également répondre aux attentes des collaborateurs.
Ces fonds intègrent, selon leur stratégie, des critères environnementaux, sociaux ou de gouvernance.
Ils permettent aux salariés qui le souhaitent de prendre en compte ces dimensions dans leurs décisions d’investissement.
Attention néanmoins : un fonds ISR reste un placement financier, avec un niveau de risque variable et aucune garantie de rendement.
Le conseil du Cabinet Thiéblemont
Le choix des supports doit tenir compte de plusieurs éléments : l’horizon de placement, les objectifs des bénéficiaires, les frais et les risques financiers.
L’accompagnement ne doit donc pas se limiter à la mise en place administrative des contrats.
Il doit également permettre aux bénéficiaires de comprendre les solutions proposées.
Étape 7 : ne pas oublier que le dirigeant peut aussi bénéficier de l’intéressement
C’est un point encore trop souvent méconnu.
Dans une entreprise employant au moins un salarié et moins de 250 salariés, le chef d’entreprise peut également bénéficier de l’intéressement, sous certaines conditions.
Cette possibilité concerne notamment certains dirigeants de sociétés ainsi que les chefs d’entreprise individuelle remplissant les conditions légales.
Le conjoint collaborateur ou associé peut également être concerné.
Un intérêt patrimonial pour le dirigeant
Prenons l’exemple d’une entreprise de cinq salariés.
Son dirigeant souhaite associer ses collaborateurs à la progression des résultats.
Il met en place un accord d’intéressement respectant les conditions légales.
Selon son statut et les modalités retenues, il peut lui aussi figurer parmi les bénéficiaires.
Il peut ainsi percevoir une prime d’intéressement et, lorsqu’il y est éligible, la placer sur un dispositif d’épargne salariale.
L’intérêt est double :
- Associer les collaborateurs aux résultats de l’entreprise.
- Permettre au dirigeant de développer sa propre épargne dans un cadre fiscal et social adapté.
Cette stratégie peut notamment s’inscrire dans une réflexion plus large sur la préparation de la retraite du dirigeant.
Attention aux conditions
La mise en place d’un accord ne garantit pas automatiquement au dirigeant le droit d’en bénéficier.
Il faut notamment examiner son statut, l’effectif de l’entreprise et les règles de l’accord.
C’est pourquoi une analyse préalable reste nécessaire.
Étape 8 : respecter les obligations de partage de la valeur et sécuriser l’accord
Depuis le 1er janvier 2025, certaines entreprises de 11 à 49 salariés doivent mettre en place un dispositif de partage de la valeur.
Cette obligation expérimentale concerne notamment les sociétés qui ont réalisé un bénéfice net fiscal représentant au moins 1 % de leur chiffre d’affaires pendant trois exercices consécutifs, sous réserve des autres conditions légales.
Plusieurs solutions peuvent permettre de répondre à cette obligation :
- Un accord d’intéressement.
- Un accord de participation.
- Un abondement sur un plan d’épargne salariale.
- Une prime de partage de la valeur.
L’intéressement n’est donc pas la seule réponse possible.
Les entreprises d’au moins 50 salariés sont, quant à elles, soumises à une obligation de participation lorsque les conditions légales d’effectif sont remplies.
Comment sécuriser son accord d’intéressement ?
La mise en place doit respecter plusieurs étapes réglementaires.
Il faut notamment définir une formule de calcul collective et aléatoire, déterminer les modalités de répartition et choisir le mode de conclusion de l’accord.
Selon la situation de l’entreprise, l’intéressement peut être instauré par accord collectif ou, dans certains cas, par décision unilatérale de l’employeur.
Le dispositif doit ensuite être déposé sur la plateforme TéléAccords dans les délais réglementaires.
Ce dépôt conditionne notamment le bénéfice des exonérations fiscales et sociales.
Il convient également de vérifier les plafonds applicables et les obligations d’information des bénéficiaires.
Un accord d’intéressement doit répondre à un objectif économique réel, et pas uniquement à une recherche d’avantages fiscaux.
Pourquoi intégrer l’intéressement à la stratégie financière de l’entreprise ?
Pour un dirigeant, l’intéressement ne doit pas être considéré comme un simple dispositif de versement de primes.
Il peut participer à une politique plus large de rémunération, de fidélisation et de préparation de l’avenir.
Associé à un PEE ou à un PERCOL, il peut contribuer à la constitution d’une épargne pour les collaborateurs et, dans certains cas, pour le dirigeant.
Mais chaque entreprise présente des particularités.
Un accord adapté à une société de cinq salariés ne répondra pas nécessairement aux besoins d’une PME de quarante collaborateurs.
Il faut notamment prendre en compte la rentabilité, la trésorerie, les objectifs de développement et la situation personnelle du dirigeant.
C’est précisément l’intérêt d’un accompagnement qui ne s’arrête pas à la souscription d’un contrat.
Questions fréquentes sur l’accord d’intéressement
Une petite entreprise peut-elle mettre en place un accord d’intéressement ?
Oui. L’intéressement peut être mis en place dans les entreprises de toute taille, sous réserve du respect des conditions légales.
Certaines petites entreprises peuvent également utiliser une décision unilatérale de l’employeur lorsque la réglementation le permet.
Le dirigeant peut-il toucher une prime d’intéressement ?
Oui, sous certaines conditions.
Dans les entreprises employant au moins un salarié et moins de 250 salariés, le chef d’entreprise peut être bénéficiaire selon son statut et les dispositions applicables.
L’intéressement est-il obligatoire ?
En principe, non.
Toutefois, certaines entreprises de 11 à 49 salariés sont désormais soumises à une obligation de partage de la valeur qui peut être satisfaite par un accord d’intéressement ou par d’autres dispositifs.
Quelle est la différence entre intéressement et participation ?
L’intéressement repose sur une formule liée aux résultats ou aux performances de l’entreprise.
La participation permet de redistribuer une partie des bénéfices selon des règles spécifiques.
La participation est obligatoire dans les entreprises atteignant le seuil légal de 50 salariés pendant la durée prévue par la réglementation.
Peut-on percevoir immédiatement sa prime d’intéressement ?
Oui.
Le salarié peut demander son versement immédiat dans le délai réglementaire de quinze jours suivant l’information sur son montant.
Dans ce cas, la prime est soumise à l’impôt sur le revenu.
Peut-on ouvrir un PEE après avoir signé un accord d’intéressement ?
Oui.
Les deux dispositifs sont juridiquement distincts.
Il convient néanmoins d’organiser leur mise en place suffisamment tôt pour permettre l’affectation des primes sur le plan et de respecter les modalités réglementaires.
L’argent placé sur un PEE est-il garanti ?
Non, pas nécessairement.
Le niveau de risque dépend des supports d’investissement choisis.
Certains placements présentent un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.
Accord d’intéressement : pourquoi se faire accompagner ?
Mettre en place un accord d’intéressement ne consiste pas uniquement à rédiger un document ou à ouvrir un plan d’épargne salariale.
Il faut d’abord comprendre les objectifs du dirigeant, la situation financière de son entreprise et les attentes des collaborateurs.
Au Cabinet Thiéblemont, nous accompagnons depuis 2011 les dirigeants et les professionnels dans leurs réflexions sur la protection financière, la retraite, l’épargne et la gestion de patrimoine.
Notre approche consiste à examiner les dispositifs existants, identifier les besoins et étudier les solutions envisageables, en coordination avec les conseils juridiques et comptables de l’entreprise lorsque cela est nécessaire.
Basés à Canéjan, près de Bordeaux, nous accompagnons les entreprises de Gironde et de toute la France.
Vous envisagez de mettre en place un accord d’intéressement, un PEE ou un PERCOL ?
Vous disposez déjà d’un dispositif et souhaitez vérifier s’il correspond toujours aux besoins de votre entreprise ?
Prenons le temps de faire le point sur votre situation.
Un rendez-vous permettra d’identifier les dispositifs pertinents, leurs avantages, leurs contraintes et les points à examiner avant toute décision.